
包厢票税务处理须合规,别让价格让利变成风险。皇家马德里、曼联等俱乐部把伯纳乌和老特拉福德包厢票与餐饮、停车、观赛服务打包,按折扣价卖给企业客户,若只按实收金额确认收入,税务链条就容易断裂。包厢票金额大、关联交易多,值得俱乐部管理层和财务负责人高度关注。
事情往往从一份打包合同开始。28圈.com俱乐部销售伯纳乌或老特拉福德包厢票时,把场次票、餐饮、停车和接待服务写成一个总价,财务按银行到账金额记账,餐饮和停车成本另行归集。合同没有分项价格,票面也没有服务明细,包厢票税务处理便留下模糊地带。
更常见的做法是把赠票混在销售里。巴塞罗那、拜仁慕尼黑等俱乐部为维护企业客户,常在合同外赠送若干场次包厢票,或允许客户把票转给个人使用。赠票没有收款,财务未确认收入,也未代扣个人所得税;关联企业拿到的折扣票,价格明显低于公开报价。包厢票税务处理因此从收入确认延伸到视同销售和代扣代缴。
为什么俱乐部愿意这样做。包厢票数量有限,企业客户看重接待体验,价格弹性大;长期合同能锁定现金流,俱乐部便用价格折让换取续约。问题在于税务判断不看客户关系,而看公允价值和商业实质。若折扣缺少合理理由,关联交易又未留存定价资料,包厢票税务处理就会被质疑。
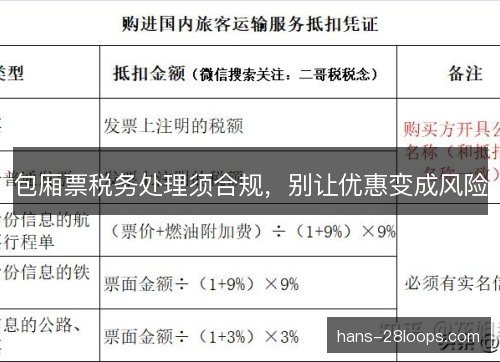
增值税处理要把包厢票和配套服务拆开。场次观赛服务、餐饮、停车可能适用不同税率或征收率,收入应按公允价值分摊;无偿赠送包厢票要视同销售。企业所得税则按权责发生制确认收入,折扣必须有合同依据和商业理由。包厢票税务处理若只盯现金流,很容易少计销项或多列成本。
发票管理是最直观的风险点。俱乐部应按实际服务开具发票,票面金额与合同、收款、收入确认保持一致;餐饮不能长期开成观赛服务,停车也不能塞进包厢票总价。若客户需要报销,发票品目错配会立刻暴露。包厢票税务处理必须让合同、发票、账务和资金流形成闭环。
个人所得税也常被忽略。企业客户把赠票给个人使用,或俱乐部把包厢票作为员工福利,可能涉及偶然所得或工资薪金,企业有代扣义务。若赠票对象是业务招待客户,支出还要受扣除限额约束。包厢票税务处理不能只看企业端,个人端的申报链条同样要补上。
这些做法带来的影响最先落在增值税上。配套服务收入被低估,销项税额减少,进项税额却已抵扣,税负匹配失衡;跨期确认还会形成税会差异。税务检查一旦比对票务系统、合同和银行流水,补税、滞纳金和罚款会同时出现。包厢票税务处理的瑕疵,往往从一张分项不清的合同开始放大。
企业所得税的风险紧随其后。餐饮、接待和赠票支出若缺少合规凭证,可能无法税前扣除;业务招待费超过限额要调增;关联企业低价取得包厢票,还可能被特别纳税调整。俱乐部账面利润看似稳定,税务调整后却会侵蚀现金流。包厢票税务处理因此不只是财务技术问题,而是经营成本问题。
个税与发票风险会向客户端传导。客户拿到赠票未申报,报销时又遇到品目不符,最终会把压力推回俱乐部;员工福利票若未并入工资薪金,也会留下申报缺口。皇家马德里、曼联这类商业活动密集的俱乐部,客户和员工链条长,包厢票税务处理稍有疏漏就会形成连锁反应。
眼下包厢票销售正在回暖,问题因此更受关注。伯纳乌改造后皇家马德里包厢收入增加,老特拉福德的企业客户需求回升,巴塞罗那和拜仁慕尼黑也在欧冠与联赛主场安排接待服务。安切洛蒂、瓜迪奥拉执教球队的商业活动密集,贝林厄姆、凯恩等球员参与品牌接待,都会让票据和收入链条变长。
监管方式也在变化。税务部门越来越习惯用大数据比对票务记录、合同文本、发票信息和银行流水,包厢票的价格折让是否合理、赠票是否申报、服务是否拆分,都会被交叉验证。俱乐部若只在检查时补资料,往往难以解释多年前的定价。包厢票税务处理需要把证据留存在业务发生当时。
合规做法要从合同源头改起。俱乐部应把包厢票、餐饮、停车和接待服务分项列价,按场次建立税务台账,记录客户、收款、开票和赠票审批;关联交易要留存可比价格和商业理由。赠票给个人时履行代扣义务,业务招待则单独归集。包厢票税务处理前置到定价环节,后面才不会被票据追着跑。
这样做并不是给俱乐部增加无谓负担,而是让价格折让有据可查。皇家马德里、巴塞罗那、曼联和拜仁慕尼黑在主场经营中已经越来越重视包厢票的合同拆分与发票匹配,英超、西甲和欧冠的赛事审计也会关注接待服务的收入归属。包厢票税务处理越透明,俱乐部越能避免补税、罚款和声誉损失。
往后看,包厢票税务处理会更早进入俱乐部的定价、合同和结算流程。财务、票务、法务与税务顾问需要共同确认分项价格、赠票审批和代扣义务,赛事组织方也要提供完整的接待服务记录。安切洛蒂、瓜迪奥拉执教球队商业活动越多,贝林厄姆、凯恩等球员参与接待越频繁,越需合规前置。价格让利可存在,风险须被看见。
28圈大舞台为用户提供全方位的在线体育互动体验,涵盖28圈APP、官网、在线直播与赛事数据服务。通过28圈下载入口,用户可轻松安装官方应用,实时掌握体育动态、赛事分析与比分信息,畅享便捷高效的观赛体验。